НОВИНИ |
17 Септември 2026 в 08:56 ч.|Разглеждания: 28|Коментари:
Отпечатай
Промени в допълнителното задължително и доброволно пенсионно осигуряване от 1 януари 2027 г.
Допълнителното задължително и доброволно пенсионно осигуряване
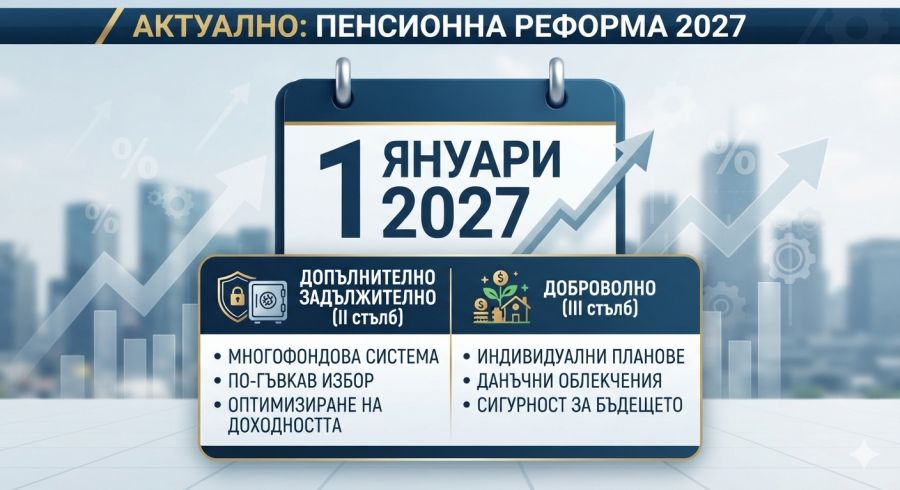
От 1 януари 2027 г. в допълнителното задължително и доброволно пенсионно осигуряване се въвежда т.нар. мултифондов модел. За хората, които се осигуряват в универсален пенсионен фонд (УПФ), това означава, че средствата по индивидуалната им партида вече няма да се управляват по един и същ начин. Досега управлението на средствата беше силно ограничено и консервативно с цел да не се допусне сериозен риск от загуба, която да редуцира средствата по индивидуалните партиди на хората. От 1 януари 2027 година влиза в сила възможността средствата да се управляват значително по-рисково с идеята това да носи по-голяма доходност и съответно нарастване на сумите, с които осигурените лица разполагат в пенсионните фондове. За целта към всеки УПФ ще се създадат подфондове, които ще имат различен инвестиционен профил и съответно са с различно съотношение между възможната доходност и поемания инвестиционен риск.
Във всеки универсален пенсионен фонд задължително ще бъдат създадени три подфонда:
• Динамичен подфонд – допуска се до 90% рисково инвестиране, т.е. до 90% от активите му могат да бъдат инвестирани във финансови инструменти с променлив доход (акции, дялове на инвестиционни фондове и други);
• Балансиран подфонд – допуска се 55% рисково инвестиране, т.е. до 55% от активите могат да бъдат инвестирани в посочените по-горе финансови инструменти;
• Консервативен подфонд – до 25% дял на рисково инвестиране.
Една от ключовите промени е възможността всеки осигурен да избере как да бъдат управлявани пенсионните му спестявания – чрез динамичен, балансиран или консервативен подфонд.
Изборът може да бъде направен в периода от 1 септември до 30 ноември 2026 г. Ако човек не избере сам рисков профил, той ще бъде разпределен съобразно възрастта си.
Динамичният подфонд предполага по-активно управление и по-широк набор от инвестиционни възможности, което създава потенциал за по-висока доходност, но е свързано и с по-големи рискове, произтичащи от движението на капиталовите пазари. Той е препоръчителен за лицата до 50-годишна възраст.
Балансираният подфонд до голяма степен запазва инвестиционния режим, който действа в момента. Той е препоръчителен за хора, на които им остават около 10 години до упражняване на правото на пенсия.
Основната цел на консервативния подфонд е съхраняването на натрупаните пенсионни спестявания непосредствено преди пенсиониране. Три години преди достигане на пенсионната възраст преминаването в него е задължително, като инвестиционните рискове са в значително по-малка степен.
Преминаване от ДЗПО към НОИ (и обратно)
Възможността за промяна на осигуряването между втория стълб (УПФ) и първия стълб (държавния фонд „Пенсии“ на НОИ) се запазва, но с прецизирани срокове: Лицата могат да изберат да прехвърлят средствата си от ДЗПО изцяло в НОИ не по-късно от две години преди навършване на възрастта за пенсиониране (за периода от 2026 г. до 31 декември 2030 г.). Възможността за промяна на осигуряването между втория стълб (УПФ) и първия стълб (държавния фонд „Пенсии“ на НОИ) се запазва, но с прецизирани срокове: Лицата могат да изберат да прехвърлят средствата си от ДЗПО изцяло в НОИ не по-късно от две години преди навършване на възрастта за пенсиониране (за периода от 2026 г. до 31 декември 2030 г.).

- Промени в допълнителното задължително и доброволно пенсионно осигуряване от 1 януари 2027 г.17 Септември 2026
- „Неохим“ АД посрещна мобилен технологичен център за иновации за индустриална безопасност и автоматизация30 Април 2026
- Данъчни облекчения01 Декември 2025
- СЪРДЕЧЕН АРЕСТ – КАК ДА СЕ ПРЕДПАЗИМ?06 Август 2025
- Уведомление на основание чл.95, ал.1 от Закона за опазване на околната среда и чл. 4,ал.1 от Наредбата за условията и реда за извършване на оценка на въздействието върху околната среда08 Май 2025
- Ново общежитие "Неохим" АД27 Ноември 2023
- Успешно приключиха последните обучения по проект проект „Подобряване уменията на заетите в „НЕОХИМ“ АД лица“ по процедура BG05M9OP001-1.057 „УМЕНИЯ“09 Ноември 2022
Ако имате въпроси и / или проблеми при посещението и работата със сайта, моля пишете на посочените по-долу електронни адреси, или се обадете на вътрешните телефони на отдел "Информационни технологии".Електронни пощи:[email protected]Вътрешни телефони:360 или 614
Форма за връзка с насМоля, за контакти с екипа на изданието, мнения, предложения, отзиви и други попълнете формата и я изпратете на екипа, поддържащ сайта.